Qu'est-ce que Mastercard ?
Mastercard est un réseau de paiement international. Il ne tient pas de compte et n'émet pas de carte : il fournit l'infrastructure et les règles qui permettent à une carte émise par une banque d'être acceptée chez un commerçant. Le réseau est accepté dans plus de 200 pays et territoires.
Comment fonctionne un paiement par carte Mastercard ?
Vous payez chez un commerçant, en magasin, en ligne ou sans contact.
Le réseau Mastercard transmet la demande à votre banque.
Votre banque vérifie la carte, le plafond et, selon la carte, le solde disponible, puis autorise ou refuse le paiement en quelques secondes.
Le montant est débité de votre compte, immédiatement ou en fin de mois selon votre carte, et reversé au commerçant via sa banque.
Qui décide de quoi : le réseau ou la banque ?
|
Élément |
Qui le fixe |
|---|---|
|
Acceptation de la carte en France et à l'étranger |
Le réseau Mastercard |
|
Programme d'avantages Priceless |
Le réseau Mastercard |
|
Prix de la carte |
Votre banque |
|
Plafonds de paiement et de retrait |
Votre banque |
|
Mode de débit (immédiat ou différé) |
Votre banque |
|
Assurances et assistances |
Votre banque, via ses contrats d'assurance |
|
Validation des paiements en ligne |
Votre banque |
Bon à savoir
Deux cartes Mastercard de même niveau peuvent offrir des services très différents d'une banque à l'autre.
Visa ou Mastercard : quelles différences ?
Pour un usage courant, les différences entre Visa et Mastercard sont faibles : les deux réseaux sont acceptés dans la quasi-totalité des pays et chez la grande majorité des commerçants. Ce qui distingue vraiment deux cartes, c'est l'offre de la banque : prix, plafonds, mode de débit et garanties.
Quelques écarts concrets subsistent :
Les noms des niveaux : ils varient selon le réseau (Gold chez Mastercard, Premier chez Visa pour un niveau comparable).
Les programmes d'avantages : Mastercard propose le programme Priceless, avec des offres et expériences partenaires.
Le paiement mobile : certains services ne fonctionnent qu'avec un réseau. Au Crédit Agricole, Samsung Pay n'est disponible qu'avec les cartes Mastercard.
Bon à savoir
Toutes les cartes de la gamme Pro by Crédit Agricole sont des cartes Mastercard.
Quels sont les différents types de cartes Mastercard ?
Mastercard décline ses cartes en plusieurs niveaux : plus le niveau est élevé, plus les plafonds et les garanties sont étendus, et plus la cotisation est généralement élevée. Le contenu exact de chaque niveau reste défini par la banque.
Les cartes Mastercard pour les particuliers
|
Niveau |
Pour qui |
Ce qu'elle apporte en général |
|---|---|---|
|
Mastercard (standard) |
Usage courant |
Paiements et retraits en France et à l'étranger, plafonds standards |
|
Gold |
Voyages occasionnels |
Plafonds relevés, assurances et assistance voyage plus complètes |
|
Platinum |
Voyageurs réguliers |
Plafonds élevés, garanties renforcées, parfois une conciergerie |
|
World Elite |
Clientèle très mobile |
Plafonds parmi les plus élevés, garanties étendues, conciergerie |
Les cartes Mastercard pour les professionnels
Les cartes professionnelles sont rattachées au compte de l'entreprise et réservées aux dépenses de l'activité. Elles se distinguent par des plafonds adaptés aux dépenses d'entreprise et des garanties pensées pour les déplacements et les achats professionnels.
Au Crédit Agricole, la gamme Pro by Crédit Agricole compte trois cartes bancaires professionnelles :
Mastercard Professionnel ;
Mastercard Business ;
Mastercard Business World.
Elles portent la mention « COMMERCIAL », qui signale leur usage professionnel. Leur détail est présenté plus bas.
Cartes bancaires, assurances incluses, outil de gestion et facturation électronique : découvrez nos offres Pro by Crédit Agricole.
Comment fonctionne une carte Mastercard au quotidien ?
Débit immédiat ou débit différé
Vous hésitez entre débit immédiat ou différé ? Le mode de débit détermine quand vos paiements sont prélevés sur votre compte. La mention « DEBIT » ou « CREDIT » imprimée sur la carte l'indique.
|
Débit immédiat (mention « DEBIT ») |
Débit différé (mention « CREDIT ») |
|
|---|---|---|
|
Débit des paiements |
Au fil de l'eau (sous 48 h maximum au Crédit Agricole) |
En une fois par mois, à date régulière, en général en fin de mois |
|
Débit des retraits |
Immédiat |
Immédiat |
|
Intérêt pour vous |
Suivre son solde au plus près |
Regrouper ses dépenses du mois et lisser sa trésorerie |
Bon à savoir
Le débit différé n'est pas un crédit : les paiements sont débités en une fois, sans frais ni intérêts.
Certaines cartes fonctionnent avec une autorisation systématique : chaque paiement est vérifié en temps réel au regard du solde disponible, ce qui évite les dépassements.
Les plafonds de paiement et de retrait
Il existe deux types de plafond de carte bancaire :
Le plafond de paiement est le montant maximum que vous pouvez dépenser avec la carte, souvent sur 30 jours glissants.
Le plafond de retrait limite les retraits d'espèces, souvent sur une période de 7 jours.
La banque les fixe à la souscription, selon la carte et vos besoins.
Pour un besoin ponctuel (déplacement à l'étranger, achat exceptionnel), une augmentation temporaire est généralement possible. Au Crédit Agricole, elle se fait sur demande, après accord de votre conseiller, pour une durée déterminée.
La sécurité des paiements
Paiements en ligne : ils sont validés par une authentification forte. Au Crédit Agricole, vous les confirmez dans l'application Ma Banque, ou à défaut avec un code reçu par SMS associé à un code personnel.
Sans contact : réservé aux paiements de moins de 50 € ; le code est demandé au-delà de 150 € cumulés ou de manière aléatoire.
Verrouillage temporaire : vous bloquez la carte depuis votre application en cas de doute, puis la réactivez.
Carte virtuelle : elle permet de payer en ligne sans communiquer les numéros de votre carte physique.
Opposition : un service joignable 24 h/24, 7 j/7 permet de bloquer la carte en cas de perte, de vol ou d'utilisation frauduleuse.
Quelles assurances et assistances avec une carte Mastercard ?
Les garanties attachées à une carte dépendent de son niveau et surtout du contrat de la banque : deux cartes de même niveau peuvent avoir des plafonds d'indemnisation et des franchises très différents.
Les garanties les plus courantes sont :
l'assistance et l'assurance voyage : frais médicaux à l'étranger, rapatriement, bagage retardé ou perdu, retard de transport ;
la protection des achats : achat non livré ou non conforme ;
les dommages au véhicule de location ;
la conciergerie, sur les cartes haut de gamme.
Avant de compter sur une garantie, vérifiez quatre points dans la notice de la carte :
Le voyage ou l'achat doit-il avoir été réglé avec la carte ?
Quelle est la durée de couverture d'un déplacement ?
Qui est couvert : vous seul, votre famille, vos collaborateurs ?
Quels sont les plafonds et les franchises ?
Bon à savoir
En cas de problème à l'étranger, contactez l'assistance avant d'engager des frais.
Achats, voyage, protection au quotidien : découvrez les services d'assurances et d'assistances inclus dans nos offres.
Combien coûte une carte Mastercard ?
Le prix d'une carte Mastercard dépend de la banque et du niveau de la carte. Il prend l'une de deux formes :
une cotisation propre à la carte, facturée en plus du compte ;
un prix inclus dans une offre groupée de services, qui réunit pour un montant mensuel fixe le compte, la carte et d'autres services.
C'est le modèle de Pro by Crédit Agricole : la carte Mastercard est incluse dans le prix mensuel de chaque offre, sans frais de tenue de compte.
Pour comparer deux offres, raisonnez en coût total sur l'année plutôt qu'en prix de la carte seule :
frais de tenue de compte ;
opérations facturées au-delà d'un forfait ;
paiements et retraits hors zone euro ;
options payantes (débit différé, carte de niveau supérieur) ;
services inclus ou non : assurances, outil de facturation, accès à un conseiller.
C'est le prix de l'offre Liberté de Pro by Crédit Agricole, qui inclut le compte professionnel et une carte Mastercard Professionnel.
Les cartes Mastercard de Pro by Crédit Agricole
La gamme Pro by Crédit Agricole compte trois cartes Mastercard, chacune incluse dans une ou deux offres. Toutes s'utilisent en France et à l'étranger.
|
Carte |
Mastercard Professionnel |
Mastercard Business |
Mastercard Business World |
|---|---|---|---|
|
Offre Pro by Crédit Agricole |
Liberté |
Essentiel / Essentiel + |
Intégral / Intégral + |
|
Prix de l'offre (€ HT/mois) |
10 |
25 / 40¹ |
75¹ / 115¹ |
|
Débit |
Immédiat, autorisation systématique |
Immédiat, ou différé sur demande |
Immédiat, ou différé sur demande |
|
Paiement carte physique |
3 000 €/mois |
5 000 €/mois |
12 000 €/mois |
|
Retrait France et étranger |
350 €/7 jours |
500 €/7 jours |
1 500 €/7 jours |
(1) Tarifs pratiqués par la Caisse régionale de Crédit Agricole Nord Est. Consultez les tarifs de votre Caisse régionale sur son site ou auprès de votre conseiller.
Toutes donnent accès aux retraits gratuits dans les distributeurs Crédit Agricole, au dépôt d'espèces et de chèques aux automates et au paiement mobile (Application Paiement Mobile Crédit Agricole, Apple Pay). Chaque carte est accompagnée d'une carte virtuelle permanente, activable dès l'ouverture du compte, et d'une assistance 24 h/24, 7 j/7 en cas de perte ou de vol.
Les Mastercard Business et Business World ajoutent des assurances pour vos déplacements et vos achats professionnels et la Business World un service de conciergerie.
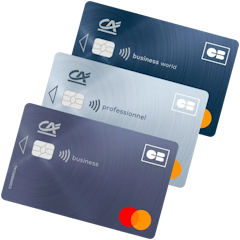
Carte Professionnel, carte Business, carte Business World : découvrez les cartes bancaires professionnelles de nos offres Pro by Crédit Agricole
Comment choisir et obtenir sa carte Mastercard professionnelle ?
Les critères de choix
|
Critère |
La question à vous poser |
|---|---|
|
Plafonds |
Vos dépenses mensuelles par carte (fournisseurs, carburant, déplacements) tiennent-elles dans le plafond ? |
|
Mode de débit |
Préférez-vous suivre votre solde au jour le jour ou regrouper vos dépenses en fin de mois ? |
|
Déplacements |
Voyagez-vous pour votre activité ? Les garanties voyage deviennent alors déterminantes. |
|
Encaissements |
Déposez-vous des espèces ou des chèques ? Vérifiez comment et à quel coût. |
|
Accompagnement |
Aurez-vous besoin d'un interlocuteur pour un plafond, un découvert ou un financement ? |
|
Coût total |
Combien coûte l'offre complète sur l'année, pas seulement la carte ? |
Quelle carte Pro by Crédit Agricole selon votre profil ?
Vous démarrez ou êtes auto-entrepreneur, avec un chiffre d'affaires inférieur à 100 000 € par an, et gérez votre compte en autonomie : l'offre Liberté et sa Mastercard Professionnel.
Votre activité est lancée, vous encaissez des chèques ou des espèces et voulez un conseiller dédié : l'offre Essentiel et sa Mastercard Business, avec accès au découvert et au financement sur demande.
Vous dirigez une TPE ou une PME avec des collaborateurs et des déplacements fréquents : l'offre Intégral et sa Mastercard Business World, avec un chargé d'affaires dédié.
Vous pouvez passer à une offre supérieure à tout moment, avec votre conseiller.
Comment obtenir votre carte ?
Ouvrir un compte pro en ligne, sans rendez-vous et en quelques minutes : la carte est émise en débit immédiat.
En agence, sur rendez-vous avec un conseiller : toutes les offres, avec débit immédiat ou différé selon conditions.
Prévoyez les documents obligatoires pour ouvrir un compte pro : la pièce d'identité du dirigeant, un justificatif d'adresse du siège social, un justificatif d'immatriculation (extrait Kbis, extrait d'immatriculation au RNE ou avis de situation SIRENE) et les statuts de la société, le cas échéant.
Avec Pro by CA, votre compte pro tout-en-un à partir de 10 € HT par mois.