Financez chaque étape de votre activité grâce au Crédit Agricole
Création d’entreprise, trésorerie, matériel, locaux ou véhicule : nous finançons vos projets professionnels avec des offres et un accompagnement sur mesure.
Nos financements sont accessibles aux professionnels clients du Crédit Agricole.
1 professionnel sur 4
Est déjà accompagné par le Crédit Agricole pour financer ses projets.
Financement rapide
Votre projet n’attend pas : obtenez votre financement rapidement, en ligne en quelques heures ou avec votre conseiller.
Réponse sur-mesure
Vous êtes accompagné à chaque étape par un conseiller près de chez-vous qui connaît votre territoire.
Nos solutions de financement pour les professionnels
Création ou reprise d’entreprise
Financez le lancement ou la reprise de votre activité grâce à des prêts dédiés conçus sur mesure pour vous aider à démarrer sereinement les premiers mois.
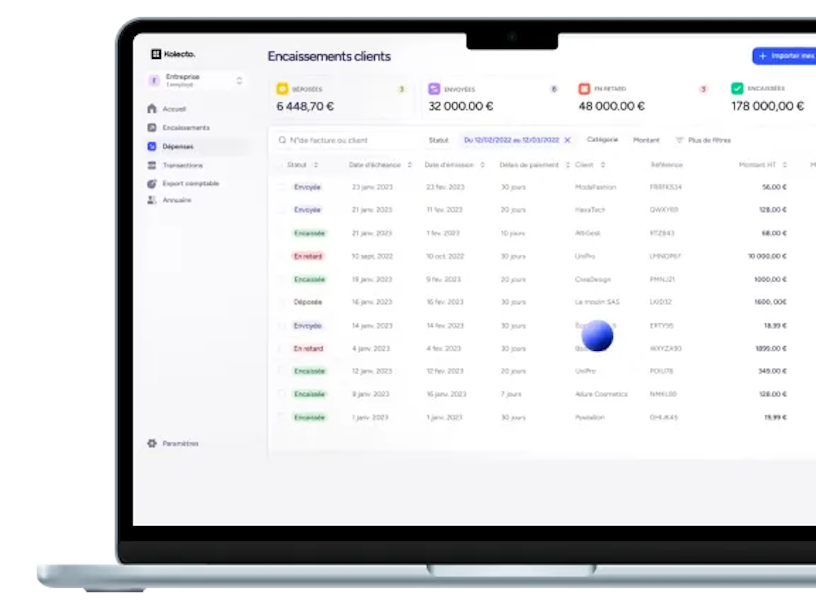
Trésorerie
Un décalage entre deux paiements ? Le découvert et l'affacturage vous donnent de la marge pour absorber le coup sans freiner votre activité.
Matériel et véhicule
À l'achat ou en location, vous vous équipez sans immobiliser votre trésorerie.
Locaux
Financez l’achat, la construction ou l’aménagement de vos locaux professionnels.
Financez la création ou la reprise d’une entreprise
Lancer ou reprendre une activité demande souvent d'investir avant ses premières recettes : équipement, véhicule, travaux, stock, fonds de commerce... nous pouvons financer votre projet à sa mesure.
Un crédit dédié au démarrage de votre activité
À taux attractif et sans garanties demandées.
Des financements calibrés pour les projets d'ampleur
Prêt d'investissement, crédit-bail pour votre matériel, leasing pour vos véhicules, prêt immobilier pour vos locaux.
Un accompagnement dès l'idée
Votre conseiller étudie votre projet à vos côtés et le structure avec vous, en lien avec vos partenaires.
Financez votre trésorerie
Entre les délais de paiement de vos clients et vos dépenses courantes, votre trésorerie connaît des décalages entre les sorties et les entrées d'argent. Découvrez nos solutions pour les absorber, sans freiner votre activité ni puiser dans vos réserves.
Une marge de sécurité au quotidien grâce au découvert autorisé
Le coût est fixe et connu d'avance et les intérêts sont calculés uniquement sur les montants utilisés.
Ne subissez plus les délais de paiement de vos clients
N'attendez plus 30 ou 60 jours pour être payé. Avec l'affacturage, vos factures se transforment en trésorerie sous 24h et nous prenons en charge le recouvrement pour vous.
Un financement pour vos besoins ponctuels
Le crédit court terme, calibré selon votre activité, vous aide à passer un pic ou une dépense exceptionnelle.
À partir de 10 €/mois, sans engagement
Comment obtenir son financement professionnel ?
Une fois votre compte Pro by Crédit Agricole ouvert, vous pouvez accéder aux solutions de financement adaptées à votre activité. En cas de besoins, votre conseiller est là pour vous guider.
Ouvrez votre compte pro
Choisissez votre offre et validez l’ouverture de votre compte, le tout 100 % en ligne.
Présentez votre projet
Échangez avec un conseiller spécialisé qui comprend votre métier et vos besoins.
Recevez vos fonds
Obtenez une réponse rapide et débloquez les fonds pour lancer ou développer votre activité.
Pourquoi choisir le Crédit Agricole pour financer votre activité ?
Vos ambitions méritent un financement à leur hauteur. Financer son activité, ce n'est pas seulement obtenir un crédit. C'est trouver un partenaire qui comprend votre projet et vous accompagne dans la durée.
Un financement sur mesure
Votre dossier est étudié localement, par une équipe qui connaît votre marché. Nous finançons directement vos projets, sans intermédiaire.
Un accompagnement au-delà du financement
Votre conseiller a la vision d'ensemble de votre activité (compte pro, trésorerie, assurances, épargne) et construit des solutions cohérentes.
La solidité d'un grand groupe
Plus d'un siècle d'expérience et plus de 6 000 agences pour vous accompagner dans la durée.
À partir de 10 €/mois, sans engagement
Des offres de financement
adaptées à vos besoins
Financez le matériel de votre entreprise
Équipez-vous sans immobiliser votre trésorerie : le crédit-bail et le leasing financent votre matériel. Vous réglez au rythme de son utilisation.
Une option d'achat à la clé : vous utilisez le matériel, puis choisissez de l'acquérir en fin de contrat.
Un large périmètre couvert : informatique, machines, outillage, équipement de votre métier.
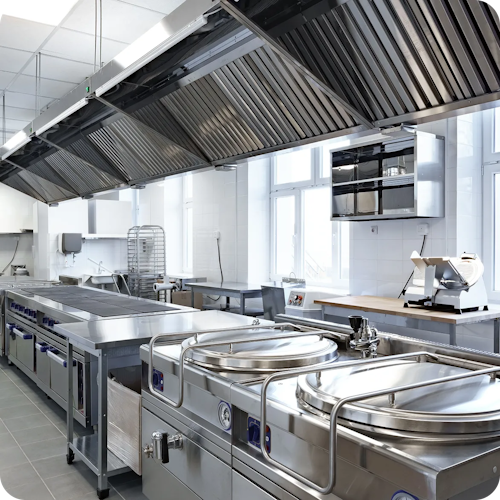
Financez vos locaux professionnels
Financez l'achat, la construction ou l'aménagement de vos locaux : murs commerciaux, bureaux, atelier, entrepôt, avec un prêt immobilier sur mesure.
Financez l'intégralité de votre projet : terrain, construction et frais compris, sans apport, sous forme de loyers, et devenez propriétaire du bien au terme du contrat grâce au crédit-bail immobilier.
Des solutions sur-mesures : adaptées à votre activité et aux spécificités de votre projet de son étude jusqu’à l’acte.
Financez votre véhicule professionnel
Financez votre véhicule intégralement avec la location avec option d'achat (LOA) et choisissez, en cours ou en fin de contrat, d'en devenir propriétaire ou de le restituer.
Louez sans apport, sans vous soucier de la revente avec la Location longue durée (LLD) : à l'échéance, vous restituez simplement le véhicule et repartez sur un nouveau contrat.
Un budget maîtrisé : un loyer mensuel connu d'avance, des services en option (entretien, assistance, assurances), et pas d'immobilisation à votre bilan.
Questions fréquentes sur le financement professionnel
Comment financer la création de son entreprise ?
Le financement d'une création d'entreprise repose rarement sur une seule source. Pour bâtir un projet solide, il est essentiel de combiner plusieurs leviers financiers.
Vos fonds propres constituent la base indispensable : épargne personnelle, apport en capital des associés, ou encore apport en compte courant d'associé. Si vous êtes demandeur d'emploi indemnisé, vous pouvez également mobiliser le versement de l'ARCE pour renforcer votre capital de départ.
Le prêt bancaire vient ensuite couvrir l'essentiel du besoin de financement, complété si nécessaire par des dispositifs d'appui à la création comme les prêts d'honneur ou les garanties publiques.
Avant de choisir votre montage financier, commencez par chiffrer précisément ce que vous devez financer : investissements matériels (machines, outils), stocks initiaux, aménagement du local et, point crucial, la trésorerie de démarrage pour faire face aux premiers mois d'activité.
Quel type de financement pour quel besoin ?
La durée du financement doit épouser la durée d'usage du bien financé. Un investissement matériel ou immatériel se finance sur le moyen ou long terme, un besoin de trésorerie se traite par des solutions court terme, un local professionnel relève d'un financement immobilier dédié.
Quel apport personnel faut-il pour obtenir un prêt professionnel ?
Il n'existe aucun seuil réglementaire imposant un montant minimum d'apport. Cependant, dans la pratique bancaire, l'apport personnel reste un signal déterminant lors de l'analyse de votre dossier. Il traduit concrètement votre engagement personnel et réduit mécaniquement le risque porté par l'établissement prêteur.
Cet apport peut provenir de votre épargne, d'un apport en capital social (qui définit vos parts dans la société) ou d'un apport en compte courant d'associé. Ce dernier correspond à une avance consentie par un associé à la société ; contrairement à l'apport en capital, cette somme est rémunérée par des intérêts et reste récupérable par l'associé selon les modalités fixées dans une convention.
Quelles garanties sont demandées pour un prêt professionnel ?
Une garantie est exigée dans la grande majorité des dossiers de financement professionnel. Elle peut porter directement sur le bien financé (nantissement de matériel, hypothèque sur un immeuble) ou prendre la forme d'une caution personnelle du dirigeant.
Votre conseiller examine avec vous les dispositifs mobilisables selon la nature de votre projet et votre localisation géographique.
Que doit contenir un dossier de demande de financement ?
Le cœur de votre dossier est le business plan. Ce document doit démontrer la viabilité de votre projet à travers plusieurs tableaux financiers : le plan de financement initial, le compte de résultat prévisionnel et le plan de trésorerie mois par mois.
Pour être complet, votre dossier doit également intégrer vos pièces juridiques (statuts, bail commercial), vos derniers bilans si l'activité est déjà lancée, et le détail chiffré des investissements projetés (devis, bons de commande).
Un dossier complet, cohérent et bien argumenté accélère l'instruction par la banque bien plus qu'un montant d'apport élevé mais mal justifié.
Comment financer du matériel ou un véhicule professionnel ?
Au-delà du prêt bancaire classique, la location avec option d'achat (LOA) ou le crédit-bail sont des solutions très répandues.
Ces dispositifs permettent de financer un bien professionnel sans mobiliser immédiatement votre trésorerie. Vous versez des loyers pour l'usage du bien, avec la possibilité d'en devenir propriétaire au terme du contrat à un prix fixé dès la signature (l'option d'achat).
Le choix entre acquisition directe et location dépend de votre horizon d'usage, de votre capacité d'endettement et de l'optimisation fiscale recherchée (les loyers étant des charges déductibles).
Peut-on financer un besoin de trésorerie ?
Oui, il est tout à fait possible de financer un besoin de trésorerie par des solutions de court terme, distinctes du crédit d'investissement.
Ces outils servent à pallier le décalage entre vos encaissements clients et vos décaissements fournisseurs, à gérer la saisonnalité de votre activité ou à accompagner un besoin en fonds de roulement (BFR) en forte croissance.
Des solutions comme l'affacturage ou les lignes de crédit court terme permettent de sécuriser votre exploitation quotidienne.
Comment financer l'achat d'un local professionnel ?
Pour acquérir vos murs, deux options principales s'offrent à vous :
Le crédit immobilier professionnel : une solution classique qui vous rend propriétaire du bien dès l'acquisition.
Le crédit-bail immobilier : la banque achète le bien pour vous et vous le loue. Vous avez la possibilité de devenir propriétaire à la fin du contrat pour une valeur résiduelle généralement faible. Cette option permet souvent de financer 100 % de l'investissement sans apport initial massif.
Nos articles sur le financement professionnel




*Tarif en vigueur au 01/07/2026. Pro by CA est la gamme d’Offres Groupées de Services des Caisses régionales de Crédit Agricole réservée aux personnes agissant pour leurs besoins professionnels. Produits et Services composant les offres détaillés dans le contrat et pouvant être souscrits séparément. Ouverture définitive du compte et octroi des moyens de paiement sous réserve d’acceptation par les Caisses régionales.