Quelles dépenses peuvent faire l’objet d’un remboursement ?
Avant d’établir une note de frais, vous devez vous demander si les dépenses engagées doivent bien être supportées par votre entreprise.
Bon à savoir
Les remboursements de frais professionnels ne sont pas soumis à cotisations sociales et constituent des charges déductibles pour l’entreprise. Ils ne sont pas imposables pour le salarié.
Les critères à réunir pour une prise en charge de l’entreprise
Une dépense doit réunir plusieurs conditions pour pouvoir prétendre à un remboursement.
Être engagée dans l’intérêt de l’activité professionnelle.
Être réglée avec les moyens de paiement personnels du salarié.
Être proportionnée au besoin auquel elle répond.
Être justifiée par une facture ou un ticket de caisse.
Être conforme à la politique de frais de l’entreprise : l’employeur peut fixer des plafonds de dépenses.
Attention
Si elle juge que les dépenses remboursées ne présentent pas un intérêt suffisant pour l’entreprise, l’administration peut considérer qu’elles constituent une rémunération déguisée et les requalifier en avantages en nature.
Ce traitement n’est pas neutre, puisque les avantages en nature sont soumis aux cotisations sociales, et à l’impôt sur le revenu pour leur bénéficiaire.
Les dépenses éligibles aux notes de frais : repas au restaurant, carburant…
Voici quelques dépenses qui peuvent faire l’objet d’une prise en charge par l’entreprise.
Les billets de train ou d’autres transports en commun, les factures de restaurant et les frais d’hébergement, dans le cadre de déplacements professionnels.
L’utilisation du véhicule personnel dans le cadre de trajets effectués pour l’entreprise.
Les repas d’affaires, avec des clients ou d’autres parties prenantes.
L’achat de fournitures administratives ou de matériel professionnel.
💡 Cette liste n’est pas exhaustive. Vous devez vous référer aux conditions de remboursement présentées ci-dessus et aux spécificités liées à l’activité exercée pour déterminer si une dépense est éligible.
Bon à savoir
À l’image des indemnités kilométriques, l’entreprise peut prévoir des remboursements forfaitaires pour certaines dépenses, notamment des allocations fixes pour les repas au restaurant et les frais d'hébergement. Leur montant ne doit pas dépasser les plafonds fixés par l’Urssaf pour bénéficier de l’exonération de cotisations sociales.
Quelles sont les règles de remboursement d’une note de frais ?
Le respect de certaines règles est essentiel pour garantir un remboursement serein des notes de frais, à la fois pour l’employeur et pour son collaborateur.
La fréquence de remboursement des frais professionnels
Le remboursement des dépenses professionnelles est lié à l’établissement de notes de frais. La loi n’impose pas de périodicité pour la transmission de ces documents à l’employeur. L’émission de NDF mensuelles constitue toutefois un usage répandu dans la plupart des entreprises.
Cette périodicité permet :
au salarié d’obtenir un remboursement dans un délai raisonnable ;
à son employeur d’affiner le suivi et la gestion de ses dépenses professionnelles, en les comptabilisant plus rapidement.
💡 Un collaborateur qui n’effectue pas souvent des paiements pour son entreprise peut aussi créer une note de frais après chaque nouvelle dépense.
Bon à savoir
Les décisions de jurisprudence accordent un délai de 3 ans aux salariés pour demander le remboursement de leurs frais professionnels. L’employeur peut y déroger en fixant une règle différente dans une politique de frais écrite communiquée au personnel.
Les documents à fournir pour obtenir le remboursement
La prise en charge des dépenses professionnelles d’un collaborateur est conditionnée à l’obtention de justificatifs. Sinon, l’entreprise pourrait être inquiétée dans le cadre d’un contrôle de l’Urssaf ou de l’administration fiscale.
En effet, elle ne peut pas déduire une charge de son résultat imposable en l’absence de preuve comptable. Elle doit être en mesure de démontrer que la dépense est réelle, et qu’elle a été effectuée dans l’intérêt de son activité.
👉 Par conséquent, un salarié doit être en mesure de prouver l’existence des frais qu’il a engagés. Un ticket de carte bancaire ou un extrait de relevé de compte ne suffisent pas. Il doit fournir un document doté d’une forte valeur probante, qui prend le plus souvent la forme d’une facture ou d’un ticket de caisse.
Peut-on obtenir le remboursement d’une note de frais sans justificatifs ?
Vous avez égaré une facture et vous ne parvenez pas à obtenir de duplicata auprès du prestataire ? L’administration a prévu une alternative qui vous permet de prétendre au remboursement de votre dépense malgré tout.
Vous pouvez établir une attestation sur l’honneur de notes de frais, par laquelle vous déclarez avoir procédé à certains achats pour lesquels vous ne pouvez pas fournir de justificatifs. Le recours à ce mécanisme peut s’avérer précieux dans le cadre de pertes de document ponctuelles, mais il présente deux limites majeures pour l’entreprise.
Il ne permet pas la récupération de la TVA sur les dépenses afférentes.
Il doit rester exceptionnel pour ne pas éveiller les soupçons des contrôleurs de l’administration fiscale ou de l’Urssaf.
Bon à savoir
Le salarié doit joindre le justificatif de paiement de la dépense à son attestation sur l’honneur, afin d’appuyer sa déclaration.
Comment faire une note de frais en pratique ?
Une note de frais doit adopter un certain formalisme pour que l’employeur puisse procéder à son remboursement sans prendre de risques fiscaux.
Des mentions obligatoires
Pour être valable, votre NDF doit inclure plusieurs mentions obligatoires. Vous devez y intégrer les informations suivantes, a minima.
L’identité du collaborateur (prénom, nom et adresse).
La nature de la dépense
La date du règlement.
Le nom du fournisseur ou du prestataire.
Le descriptif de la mission.
Les montants hors taxes (HT) et toutes taxes comprises (TTC) de chaque dépense.
La TVA acquittée (qui est récupérable pour l’entreprise).
Le moyen de paiement utilisé.
Le montant total du remboursement demandé.
💡 D’autres informations peuvent être requises en fonction de la nature des frais engagés. Pour une facture de restaurant, vous devez par exemple préciser le nom des convives, leur profession et la structure pour laquelle ils travaillent.
Bon à savoir
Pour assurer la conformité fiscale des remboursements, l’employeur fournit souvent un modèle de note de frais à ses salariés. Leur saisie peut aussi se faire par l’intermédiaire d’un logiciel de notes de frais, qui inclut certains verrous pour éviter les erreurs déclaratives et réduire les risques de redressement pour l’entreprise.
Cas particulier des frais de déplacement : les indemnités kilométriques
Vous réalisez des déplacements avec votre véhicule personnel pour le compte de votre entreprise ? Vous pouvez obtenir un dédommagement en choisissant l’un des deux mécanismes suivants.
Le remboursement au réel, en fournissant vos justificatifs de dépenses. Ce fonctionnement peut s’avérer complexe, puisqu’il implique de collecter une multitude de factures et tickets de caisse, et de calculer un coefficient d’utilisation professionnelle de votre véhicule.
L’application du barème des indemnités kilométriques (IK), plus simple et souvent plus avantageuse pour le salarié.
Bon à savoir
Pour plus de détails, consultez notre comparatif frais réels vs indemnités kilométriques.
➡️ Si vous retenez la deuxième option, vous allez établir une note de frais kilométrique. Contrairement à une NDF classique, elle ne se base pas sur des justificatifs d’achat, mais sur l’application du barème des indemnités kilométriques (IK). Elle doit donc inclure des mentions obligatoires spécifiques.
L’identité du salarié ou du dirigeant qui demande le remboursement.
La date du trajet.
Le lieu de la mission.
Le motif du déplacement.
Le nombre de kilomètres parcourus.
La puissance administrative du véhicule conduit.
Bon à savoir
Certaines dépenses ne sont pas prises en compte par le barème des indemnités kilométriques. Ainsi, vous pouvez demander le remboursement des frais de péage et de parking en complément, en fournissant les justificatifs correspondants.
Quel est le délai de remboursement d’une note de frais ?
Après avoir établi sa NDF, le collaborateur doit la transmettre à son employeur. Mais, dans quel délai peut-il espérer obtenir le remboursement de ses frais professionnels ?
Que dit la loi concernant le remboursement des notes de frais ?
La loi ne fixe pas de conditions quant au remboursement des notes de frais transmises par les salariés. Le délai appliqué est donc laissé à la libre appréciation de l’entreprise, mais il est recommandé de ne pas dépasser 30 jours.
💡 La dématérialisation des notes de frais grâce à un logiciel spécialisé peut contribuer à la réduction de leur temps de traitement, et ainsi à un paiement plus rapide. Ces outils permettent notamment aux salariés de scanner leurs justificatifs dès leur obtention, et à leurs responsables de valider leurs dépenses en un clic.
Bon à savoir
L’employeur doit porter sa politique de frais à la connaissance des salariés, au moyen d’une annexe au contrat de travail ou d’un affichage, par exemple. Elle détaille les conditions du remboursement des notes de frais (transmission des justificatifs, processus de validation, délais, etc.), et précise les plafonds applicables, le cas échéant.
En l'absence de politique écrite, les règles édictées par le droit du travail ou la convention collective s'appliquent.
Comment les notes de frais sont-elles remboursées ?
La loi n’impose pas non plus de règles particulières quant au mode de remboursement des notes de frais par l’employeur. Il peut intervenir en même temps que le paiement du salaire ou à une date distincte. La plupart des entreprises retiennent le virement, qui est plus simple à mettre en œuvre que le chèque et permet un transfert instantané des fonds.
Bon à savoir
Les remboursements de frais n’apparaissent pas obligatoirement sur les bulletins de paie. C’est toutefois préférable si vous les versez en même temps que les salaires. Soyez alors vigilant à les imputer dans les rubriques adéquates, pour éviter qu’ils ne soient soumis aux cotisations sociales.
Outils pour alléger la trésorerie des salariés
Les délais de remboursement des frais atteignent parfois plusieurs semaines. Ils peuvent peser lourdement sur les finances des salariés, notamment quand leurs fonctions impliquent des dépenses professionnelles importantes.
Saviez-vous qu’il existe des outils pour éviter que les collaborateurs aient à avancer le paiement de ces achats au détriment de leur trésorerie personnelle ? Voici deux solutions que vous pourriez mettre en place.
L’avance sur frais : c’est une somme octroyée à un salarié pour couvrir ses dépenses professionnelles, avant qu’il ne doive les engager. L'avance sur frais peut être ponctuelle ou permanente. Une régularisation intervient après l’édition de la NDF.
La carte bancaire professionnelle : mis à disposition du salarié, ce moyen de paiement est relié au compte de l’entreprise. Son utilisation permet au collaborateur de régler des dépenses pour son employeur sans impacter sa propre trésorerie. Ainsi, il n’a plus besoin de rédiger de notes de frais.
Que se passe-t-il si un employeur refuse de rembourser une note de frais ?
L’employeur peut demander des précisions à son salarié à la lecture de sa note de frais, et éventuellement des pièces justificatives complémentaires. Il doit s’assurer que le remboursement sollicité est conforme aux attentes de l’administration, mais aussi à la politique de frais interne de l’entreprise.
Il peut refuser de prendre en charge une dépense s’il juge qu’elle a un caractère personnel, ou si son montant dépasse les plafonds fixés. En cas de litige, le salarié peut saisir le Conseil de prud’hommes.
⌛ L’employeur peut également rejeter une note de frais trop tardive, s’il a communiqué une charte imposant à ses collaborateurs de respecter un certain délai pour la transmission de leurs justificatifs. Dans ce cadre, le délai jurisprudentiel de 3 ans ne s’applique pas.
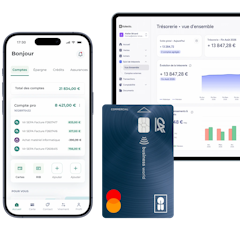
Gardez un oeil sur votre trésorerie et suivez son évolution grâce à l'outil de gestion inclus dans votre compte pro.