CFE et taxe foncière : à quoi correspondent ces impôts ?
La CFE et la taxe foncière sont deux impôts locaux liés aux biens immobiliers utilisés par votre entreprise. Faisons le point sur le fonctionnement de ces contributions.
Champ d’application et principe de la CFE
La cotisation foncière des entreprises (CFE) est un impôt local dû par tous les travailleurs indépendants et les entreprises établis en France. Cette taxe est assise sur la valeur des locaux qu’ils utilisent pour l’exercice de leur activité professionnelle. Le fait qu’ils soient propriétaires ou locataires de ces biens immobiliers n’impacte pas leur assujettissement.
Bon à savoir
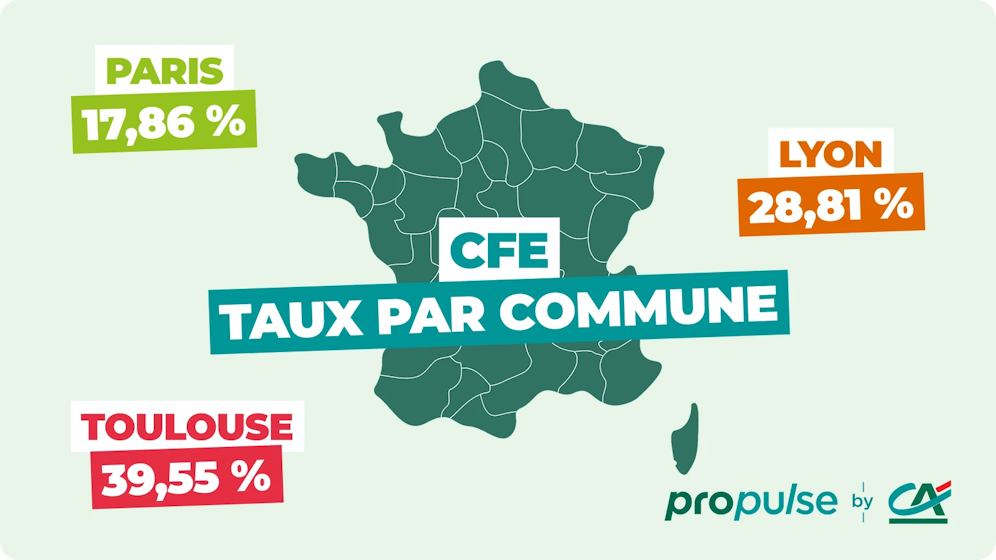
Les taux de CFE varient selon les communes. Ils sont fixés par les collectivités locales, qui sont les bénéficiaires des sommes collectées.
💡 Vous devez payer la CFE même si vous n’exploitez pas de local dédié à votre activité professionnelle. Vous devez alors déclarer le bureau depuis lequel vous travaillez à votre domicile, par exemple. Dans ce cas, l’administration vous affecte généralement la cotisation minimale applicable dans votre commune.
Bon à savoir
La CFE est l’une des composantes de la contribution économique territoriale (CET), avec la cotisation sur la valeur ajoutée des entreprises (CVAE).
Ce deuxième impôt est amené à disparaître en 2030. La plupart des petites entreprises ne le paient déjà plus depuis la suppression de la cotisation minimale en 2024.
Champ d’application et principe de la taxe foncière
La taxe foncière est un impôt dû par les personnes qui détiennent des biens immobiliers (bâtiments ou terrains). Les particuliers et les professionnels y sont soumis dans les mêmes conditions.
💡 La base de calcul de la taxe foncière correspond à un pourcentage de la valeur locative cadastrale de l’actif immobilier. L’administration lui affecte ensuite le taux d’imposition voté par la commune dans laquelle il se situe.
Bon à savoir
La taxe foncière concerne à la fois les propriétaires et les usufruitiers d’un bien immobilier.
Le second statut résulte d’un démembrement de la propriété, qui permet à l’occupant du local (l’usufruitier) d’en jouir librement et d’en tirer des revenus. En contrepartie, il doit prendre en charge son entretien courant. Le nu-propriétaire conserve la faculté de vendre le bâtiment et doit réaliser les grosses réparations lorsqu’elles sont nécessaires.
Cet impôt se décompose en réalité en deux contributions différentes.
La taxe foncière sur les propriétés bâties (TFPB), qui concerne les bâtiments.
La taxe foncière sur les propriétés non bâties (TFPNB), qui s’applique aux terrains sur lesquels aucune construction n’a été édifiée.
Gérez vos devis et factures, accélérez vos encaissements et réduisez vos impayés grâce à l'outil de gestion inclus dans votre compte pro.
La CFE et la taxe foncière constituent-elles une double imposition ?
Une entreprise peut être à la fois redevable de la CFE et de la taxe foncière pour un même local professionnel. C’est le cas quand elle est propriétaire d’un bâtiment qu’elle exploite pour exercer son activité.
➡️ Le rôle de ces deux contributions n’est pas le même, et une telle situation ne constitue donc pas vraiment une double imposition de vos locaux professionnels. Autrement dit, vous ne pouvez pas contester le cumul CFE et taxe foncière pour un même actif.
Existe-t-il des exonérations de CFE ou de taxe foncière ?
Différents cas d’exonération peuvent vous dispenser de la double imposition CFE et taxe foncière. Votre situation pourrait peut-être même vous permettre de ne payer aucune de ces deux contributions. Faisons le point sur les dispositifs en vigueur.
Les exonérations de CFE
Sachez tout d’abord que vous êtes exonéré de CFE pour votre première année d’activité. Par la suite, différents dispositifs peuvent vous dispenser de payer cet impôt. Voici les principales exonérations de CFE en vigueur.
Pour les entreprises qui réalisent moins de 5 000 € de chiffre d’affaires annuel.
L’exonération de CFE pour les artisans, sous conditions.
Pour les chauffeurs de taxis ou d’ambulances, sous conditions.
Pour les vendeurs à domicile indépendants, sous conditions.
Pour certains pêcheurs et sociétés de pêche artisanale.
Pour certains exploitants agricoles.
Pour les peintres, sculpteurs, graveurs, dessinateurs, photographes, auteurs, compositeurs, chorégraphes et traducteurs sous conditions.
Pour les libraires et disquaires indépendants, sous conditions.
Pour les médecins et auxiliaires de santé implantés dans une commune de moins de 2 000 habitants.
Pour les exploitants de meublés de tourisme et de chambre d’hôtes, à condition qu’ils fassent partie de leur habitation principale.
Pour les entreprises implantées dans une zone prioritaire (ZAFR, FRR, ZUS, QPV, ZFU, BER, etc.).
Pour les entreprises établies en Corse.
Pour les jeunes entreprises innovantes (JEI) et les jeunes entreprises universitaires (JEU).
Attention
Le bénéfice de certains de ces dispositifs est soumis à une approbation par les collectivités locales qui perçoivent la CFE.
Les exonérations de taxe foncière pour les entreprises
L’administration prévoit aussi différents cas d’exonérations pour la taxe foncière. Certains de ces dispositifs se limitent à une exonération partielle. D’autres ne sont que temporaires. En voici quelques exemples.
|
Dispositif d’exonération de taxe foncière |
Durée de l’exonération |
Exonération totale ou partielle ? |
|---|---|---|
|
Bâtiments affectés à un usage agricole |
Permanente |
Totale |
|
Certaines terres agricoles (prés, pâturages, vignes, etc.) |
Permanente |
Exonération de 30 % en métropole, 80 % dans les DOM et 100 % en Corse |
|
Terrains exploités pour l’agriculture biologique |
Jusqu’à 5 ans, sur délibération de la commune |
Totale |
|
Jeunes entreprises innovantes (JEI) |
7 ans |
Exonération totale de la TFPB |
|
Hôtels, meublés de tourisme classés et chambres d’hôtes situés dans une zone France ruralités revitalisation (FRR) |
Permanente, sur délibération de la commune |
Totale |
|
Établissements situés dans une zone prioritaire (QPV, BER, ZRD, BUD, etc.) |
5 à 8 ans |
Totale pendant 5 ans, puis totale ou dégressive selon les zones ciblées. |
Bon à savoir
Les articles 1380 à 1394 du code général des impôts listent l’ensemble des cas d’exonération de la taxe foncière.
L'outil de gestion et de facturation électronique du Crédit Agricole est immédiatement accessible dès la création de votre compte Pro by CA.