Qu'est-ce qu'une carte virtuelle d'entreprise ?
Définition
Une carte virtuelle d'entreprise est un instrument de paiement dématérialisé destiné à effectuer des achats professionnels, principalement en ligne. Elle permet de réaliser des paiements en utilisant les données de la carte, selon les conditions prévues par l'offre.
💡 Ces informations sont accessibles sous forme numérique depuis une application ou un espace client.
Elle peut être rattachée au compte pro de votre entreprise et être utilisée par le dirigeant ou un collaborateur pour régler des dépenses professionnelles.
Bon à savoir
Selon l'offre souscrite, vous pouvez définir des plafonds de dépenses, une durée de validité ou encore des règles d'utilisation propres à chaque carte.
La carte virtuelle peut prendre différentes formes :
carte virtuelle réutilisable (ou permanente) : elle reste utilisable pendant sa période de validité, dans la limite des conditions fixées par le prestataire ;
carte virtuelle à usage unique : ses données sont destinées à être utilisées pour une seule opération, selon les conditions prévues par le prestataire ;
carte virtuelle dédiée à un collaborateur : elle est attribuée à un salarié pour ses dépenses professionnelles ;
carte virtuelle avec plafond personnalisé : un plafond de dépenses peut être défini selon les fonctionnalités proposées par le prestataire.
Le fonctionnement précis dépend toutefois du prestataire et des conditions contractuelles de l'offre. Il convient donc de vérifier les fonctionnalités proposées, les plafonds, les frais et les modalités de gestion avant de souscrire.
Différences entre la carte virtuelle et la carte bancaire physique
| Carte virtuelle d'entreprise | Carte bancaire physique d'entreprise |
|---|---|
| Dématérialisée | Matérialisée sous forme de carte |
| Principalement adaptée aux paiements à distance | Utilisable pour les paiements en magasin et à distance |
| Peut être créée ou désactivée depuis une interface numérique selon l'offre | Délivrée sous forme de carte physique |
| Peut intégrer des plafonds ou règles d'utilisation spécifiques | Plafonds et conditions d'utilisation définis selon le contrat |
| Peut être attribuée à un collaborateur pour un usage déterminé | Peut être remise à un collaborateur pour ses dépenses professionnelles |
| Peut être proposée en version à usage unique selon le prestataire | Destinée à une utilisation récurrente pendant sa période de validité |
La principale différence tient au support. Une carte bancaire physique est matérialisée par une carte généralement équipée d'une puce et d'une fonctionnalité sans contact, tandis qu'une carte virtuelle se présente sous forme numérique et est consultable depuis une application ou un espace de gestion.
Dans les deux cas, il s'agit d'un instrument de paiement lorsque la carte est utilisée pour effectuer des transactions.
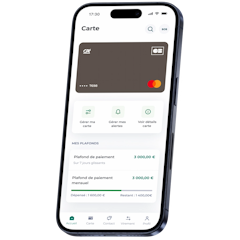
Sécurisez vos transactions en ligne avec votre carte virtuelle professionnelle incluse.
Comment fonctionne une carte virtuelle d'entreprise ?
Création et utilisation de la carte virtuelle
La création d'une carte virtuelle s'effectue généralement depuis votre espace client ou l'application mobile de votre prestataire. Une fois la carte générée, vous disposez des informations nécessaires au paiement, telles que le numéro de carte, sa date d'expiration et son cryptogramme.
Si vous êtes dirigeant ou administrateur du compte bancaire pro de l'entreprise, vous pourrez ensuite attribuer la carte à un collaborateur ou la réserver à une dépense précise.
Bon à savoir
Selon l'offre et les fonctionnalités proposées :
certaines cartes virtuelles peuvent être créées pour un usage unique, tandis que d'autres restent utilisables pendant toute leur période de validité ;
vous pouvez désactiver ou supprimer une carte depuis votre interface de gestion.
La carte virtuelle est soumise aux règles applicables aux instruments de paiement. Le prestataire de services de paiement doit, entre autres, veiller à ce que les données de sécurité personnalisées ne soient accessibles qu'à l'utilisateur autorisé (vous ou l'un de vos collaborateurs, par exemple). De son côté, l'utilisateur doit prendre les mesures raisonnables pour préserver la sécurité de ces données.
Lorsqu’un paiement électronique à distance est effectué, une authentification forte du client peut aussi être requise. Cette authentification doit également établir un lien avec l'opération, son montant et son bénéficiaire.
Plafond et durée de validité
Il est possible d'encadrer l'usage d'une carte virtuelle par différents paramètres définis soit par votre prestataire, soit par les conditions contractuelles. Votre entreprise peut ainsi, selon l'offre choisie, disposer de cartes avec un plafond de dépenses, une durée de validité limitée ou des conditions d'utilisation spécifiques.
Le plafond peut être adapté à l'utilisation prévue.
Exemple
Une entreprise peut vouloir attribuer à un collaborateur une carte destinée à régler uniquement ses frais professionnels dans la limite d'un montant déterminé.
À noter que certaines solutions proposent des plafonds par transaction, par période ou par carte.
La durée de validité varie également selon le type de carte. Une carte virtuelle classique peut rester active pendant plusieurs mois ou années. Une carte virtuelle à usage unique, quant à elle, peut être désactivée après la réalisation de l’opération prévue.
Gestion des cartes virtuelles des collaborateurs
Vous pouvez utiliser la carte virtuelle comme un outil de gestion des dépenses professionnelles de vos salariés.
Exemple
Attribution d'une carte à un collaborateur identifié.
Définition d'un plafond de dépenses.
Limitation de la durée d'utilisation.
Activation ou désactivation de la carte.
Suivi des opérations effectuées.
Consultation des dépenses depuis un espace de gestion.
Votre entreprise conserve ainsi une visibilité sur les dépenses réalisées avec les cartes attribuées à vos équipes, tout en évitant de transmettre les données d'une carte bancaire physique commune à plusieurs salariés.
Quel est l'intérêt d'une carte virtuelle ?
Sécuriser les paiements professionnels
Pour les achats réalisés sur des sites ou auprès de prestataires auxquels l’entreprise a souvent recours, une carte virtuelle peut éviter d’exposer les coordonnées d’une carte bancaire utilisée pour d’autres dépenses.
💡 Certaines solutions proposent aussi de générer une carte dédiée à une opération précise. Une fois l’achat effectué, les coordonnées de cette carte peuvent ne plus être utilisables pour de nouvelles opérations dans les conditions prévues par le prestataire.
Contrôler les dépenses de vos collaborateurs
L'utilisation de cartes virtuelles peut vous aider à encadrer les dépenses engagées pour le compte de votre entreprise. Chaque carte peut être affectée à un usage déterminé.
Exemple
Les frais de déplacement.
Les achats de logiciels.
Les dépenses liées à un projet.
Cette organisation facilite la distinction entre les différentes dépenses effectuées et peut limiter le recours au remboursement de frais engagés par les salariés lorsque l'entreprise prend directement en charge certains achats.
Faciliter les achats en ligne
Ce type de carte est particulièrement adapté aux dépenses effectuées sur Internet. Elle peut être utilisée aussi bien pour des achats ponctuels que pour des achats récurrents : abonnement à un logiciel, réservation d'un hébergement, achat de fournitures ou règlement d'une prestation.
Simplifier le suivi et la gestion comptable
Les solutions de gestion associées aux cartes virtuelles peuvent s’intégrer aux outils de gestion financière de l’entreprise. Selon le prestataire, il est possible de centraliser, catégoriser et exporter les dépenses.
L’objectif est de faciliter le rapprochement entre les paiements effectués et les pièces justificatives nécessaires au suivi comptable.
Bon à savoir
Certaines solutions proposent des connexions avec des logiciels de comptabilité ou de gestion des dépenses.
Quels sont les inconvénients d'une carte virtuelle ?
Une utilisation souvent limitée aux paiements en ligne
La carte virtuelle est principalement conçue pour les paiements à distance. Selon la solution proposée, il est possible qu'elle ne puisse pas être utilisée dans les commerces physiques, pour retirer des espèces ou pour certaines opérations nécessitant la présentation d'une carte bancaire physique.
💡 Pensez à conserver un moyen de paiement adapté à ces dépenses lorsque la carte virtuelle ne répond pas à vos besoins.
Des fonctionnalités variables selon les prestataires
Toutes les cartes virtuelles professionnelles ne proposent pas les mêmes fonctionnalités. Le nombre de cartes disponibles, les possibilités de paramétrage, les plafonds, la gestion des utilisateurs ou encore les outils de suivi peuvent varier d’une offre à l’autre.
💡 Il est donc nécessaire de comparer les conditions d’utilisation et les services inclus avant de souscrire.
Des frais qui peuvent s'ajouter
La carte virtuelle peut être incluse dans une offre bancaire ou facturée séparément. Des frais peuvent également concerner certaines opérations, la création de cartes supplémentaires ou des services associés.
Le coût doit ainsi être apprécié au regard de l’ensemble de l’offre et pas uniquement du prix affiché pour la carte.
💡Pas de frais supplémentaires : la carte virtuelle permanente est incluse dans votre offre Pro by Crédit Agricole.
Une gestion plus complexe lorsque les cartes se multiplient
La multiplication des cartes virtuelles peut aussi rendre leur administration plus complexe. Si votre entreprise attribue des cartes à plusieurs salariés ou pour différents usages, vous devez suivre les cartes actives, leurs conditions d'utilisation et les opérations correspondantes.
Bon à savoir
Une organisation claire des droits d'accès et des règles internes reste donc nécessaire pour éviter les erreurs ou les utilisations inappropriées.
Une dépendance aux outils numériques
La gestion d'une carte virtuelle repose sur une application, une plateforme en ligne ou un outil de gestion. Ainsi, un problème de connexion, une indisponibilité du service ou une difficulté d'accès au compte peut compliquer son utilisation.
Dans quels cas utiliser une carte virtuelle d'entreprise ?
Checklist
Une carte virtuelle peut servir à :
payer des abonnements et services professionnels souscrits par l'entreprise en ligne : logiciels professionnels, plateformes collaboratives, outils de communication, services de stockage ou solutions marketing ;
effectuer des achats ponctuels sans communiquer les coordonnées d'une carte bancaire physique utilisée pour d'autres dépenses (commander des fournitures, réserver un hébergement professionnel, régler une prestation ponctuelle) ;
attribuer un moyen de paiement dédié à certaines dépenses des salariés et des équipes : déplacements, achats nécessaires à un projet ou commandes effectuées pour le compte de l'entreprise ;
réaliser des paiements auprès de nouveaux fournisseurs en limitant l'exposition des données de paiement.
Combien coûte une carte virtuelle d'entreprise ?
Le prix d’une carte virtuelle d’entreprise dépend du prestataire, du nombre de cartes souscrites et des fonctionnalités incluses dans l’offre. Elle peut être comprise dans un abonnement professionnel ou faire l’objet d’une facturation supplémentaire.
Les principaux éléments à comparer sont :
les frais de création ou d’émission d’une carte ;
le coût mensuel ou annuel par carte ou par utilisateur ;
le nombre de cartes virtuelles incluses dans l’abonnement ;
les frais liés aux cartes supplémentaires ;
les éventuels frais appliqués aux paiements en devises étrangères ;
les services complémentaires de gestion des dépenses, de comptabilité ou d’intégration avec d’autres outils.
Comment payer avec une carte virtuelle ?
Le paiement avec une carte virtuelle s’effectue principalement en ligne, en renseignant les informations de la carte au moment de la commande. Selon le prestataire et le type de carte, le parcours peut varier.
Checklist
Créez ou sélectionnez la carte virtuelle depuis l’application ou l’espace client de votre prestataire.
Consultez les informations nécessaires au paiement : numéro de carte, date d’expiration et cryptogramme.
Renseignez ces informations sur le site du commerçant, comme pour une carte bancaire classique.
Validez le paiement si une authentification est demandée.
Conservez le justificatif de la transaction pour le suivi des dépenses par votre entreprise.
Bon à savoir
Le paiement peut être refusé si le montant dépasse le plafond prévu, si la carte a expiré ou si ses conditions d'utilisation ne correspondent pas à la transaction.
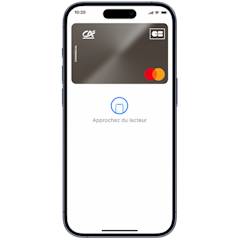
Bénéficiez d'une carte virtuelle incluse avec toutes nos offres Pro by Crédit Agricole.