Quelles assurances sont incluses dans une carte Mastercard ?
Le réseau Mastercard traite vos paiements et propose un univers de services. En réalité, l'établissement émetteur de votre carte bancaire souscrit un contrat d’assurance collectif auprès d’un assureur et décide de son contenu.
Deux cartes bancaires Mastercard Professionnel relevant de deux banques émettrices différentes peuvent donc afficher des couvertures différentes, notamment dans les plafonds et les exclusions.
Mastercard Professionnel : les garanties des cartes d’entrée de gamme
Avec une carte Mastercard standard, perso ou professionnelle, le détenteur de la carte profite d'un socle de garanties généralement limitées.
Pour les professionnels au Crédit Agricole, la Mastercard Professionnel (offre Liberté) inclut des services d'informations juridiques et une assistance à la gestion de la carte bancaire, ainsi qu'une protection des moyens de paiement et effets professionnels.
Les garanties d'assistance médicale (frais d'hospitalisation, rapatriement) et d'assurance voyage (retard d'avion, bagages, annulation) figurent rarement dans une carte bancaire d'entrée de gamme.
Exemple
Graphiste en micro-entreprise, Julie règle son billet Lyon-Lisbonne avec sa Mastercard d’entrée de gamme pour rencontrer un client. Son vol accuse 5 heures de retard et elle paie un repas et une nuit d’hôtel sur place. Son contrat d'assurance ne prévoit aucune garantie "retard de transport" : ces dépenses restent à sa charge.
Mastercard Business et Business World : les garanties des cartes haut de gamme
À partir des gammes Business et Business World (pour les particuliers, l'équivalent serait Gold, Platinum, et World Elite), les établissements ajoutent des garanties plus larges.
Retrouvez ci-dessous les garanties des Mastercard dans le cadre de l'ouverture d'un compte Pro by Crédit Agricole. Ces garanties peuvent varier d'un établissement à un autre.
|
Garantie |
Couverture |
Mastercard |
|
Assistance médicale et rapatriement |
Prise en charge de votre retour en cas de maladie ou d'accident à l'étranger, ainsi que des frais d'hospitalisation |
Business et Business World |
|
Frais médicaux à l'étranger |
Remboursement des soins médicaux restant à votre charge hors pays de résidence |
Business et Business World* |
|
Retard de transport et de bagages |
Frais de repas, d'hôtel et de première nécessité |
Business et Business World* |
|
Annulation ou modification de voyage |
Remboursement des prestations non utilisées pour un motif prévu au contrat |
Business World |
|
Location de véhicule |
Prise en charge de la franchise en cas de dommage ou de vol |
Business et Business World |
|
Achats et extension de garantie |
Vol ou casse d'un bien acheté, prolongation de la garantie constructeur |
Business et Business World |
|
Assistance juridique |
Informations juridiques par téléphone |
Professionnel, Business et Business World |
*plafonds variables
Voyagez sereinement grâce aux assurances incluses dans votre compte pro.
Assurance de carte Mastercard pro ou perso : quelles différences de couverture ?
En tant que chef d'entreprise, vous disposez souvent de deux cartes bancaires, avec des assurances variables.
Couverture de la carte professionnelle Mastercard
Une carte Mastercard Professionnel ou Business protège le porteur, dirigeant ou salarié, dans le cadre de son activité professionnelle.
Ses garanties ciblent vos déplacements professionnels et vos achats de matériel payés avec la carte. Certaines gammes offrent une assistance sur les questions juridiques, fiscales et sociales de votre entreprise. Elle se rattache à votre compte professionnel.
Bon à savoir
Vérifiez qui a la qualité d’assuré :
sur une carte pro, le titulaire de la carte seulement ou ses collaborateurs qui voyagent avec lui ;
sur une carte perso, le titulaire seul ou son conjoint, ses enfants et petits-enfants.
Si vous confiez des cartes à vos salariés, ce point d'attention est important avant leur premier déplacement.
Couverture voyage de la carte personnelle Mastercard
Certaines cartes bancaires Mastercard couvrent les voyages privés et professionnels, d’autres excluent les déplacements liés à une activité rémunérée. C'est un point de vigilance avant tout voyage, notamment aux États-Unis où les frais médicaux sont très élevés.
Exemple
Consultant en SASU, Karim loue une voiture à Milan pour une mission et la règle avec sa carte bancaire Mastercard Gold personnelle. Un accrochage survient sur un parking après son rendez-vous client. Sa notice exclut les locations effectuées dans le cadre d’une activité professionnelle.
Résultat : Karim paie la franchise du loueur. Avec une carte pro dotée d’une garantie location, il aurait pu obtenir le remboursement de la franchise.
Quelles conditions pour activer l’assurance de la carte Mastercard ?
La détention de la carte ne suffit pas toujours ! Chaque garantie fixe ses conditions précises de déclenchement.
Payer la prestation avec votre carte (sauf pour le rapatriement)
La plupart des garanties voyage, location et achats exigent un paiement avec la carte bancaire, en totalité ou en partie.
L’assistance médicale et le rapatriement constituent souvent des exceptions et s’appliquent à tout porteur de carte en cours de validité.
Déclarer le sinistre dans les délais
Le Code des assurances vous oblige à informer l’assureur de tout sinistre dans le délai prévu par le contrat.
Ce délai ne peut pas descendre sous 5 jours ouvrés, ni sous 2 jours ouvrés en cas de vol selon l’article L. 113-2 du Code des assurances.
En cas de sinistre signalé avec retard, l’assureur peut vous opposer la déchéance s’il prouve que ce retard lui a causé un préjudice.
Le cas particulier de la fraude
Face à un paiement que vous n’avez pas autorisé, votre premier recours ne passe pas par l’assurance. Votre établissement doit vous rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement, sauf soupçon de fraude de votre part selon l'article L. 133-18 du Code monétaire et financier.
Bon à savoir
En tant que professionnel, vos protections légales peuvent être plus faibles. Le Code monétaire et financier permet aux établissements de déroger par contrat, pour les clients non-consommateurs, à plusieurs règles : la franchise de 50 € avant opposition, les exceptions et le délai de contestation de 13 mois (articles L. 133-2 et L. 133-24). Dans votre convention de compte, relisez la garantie "utilisation frauduleuse" de votre carte.
Comment vérifier les garanties générales de votre carte Mastercard ?
Toutes les réponses figurent dans la notice d’information de votre carte.
Où trouver la notice d’information d'une Mastercard Professionnel ou Business au Crédit Agricole ?
Pour les garanties de personnes (décès, invalidité, frais médicaux), le Code des assurances oblige l’établissement qui a souscrit le contrat à vous remettre une notice d'information rédigée par l’assureur. Elle définit les garanties, leur date d’effet et les formalités en cas de sinistre.
L’établissement doit aussi vous prévenir par écrit de toute modification au moins 3 mois avant son entrée en vigueur, conformément à l’article L. 141-4 du Code des assurances.
En pratique, vous la trouvez dans votre espace client, en annexe de la convention de carte ou sur demande auprès de votre conseiller.
Bon à savoir
Un changement de carte ou de gamme entraîne une nouvelle notice : relisez-la avant votre prochain déplacement. Veillez à signaler tout changement de situation professionnelle à votre banque pour faire le point sur votre contrat d'assurance.
Quels points contrôler dans la notice ?
Pour savoir si vous êtes réellement couvert, passez en revue les points suivants :
les bénéficiaires (titulaire seul, famille, salariés) ;
la zone géographique et la durée maximale du déplacement (souvent 90 jours) ;
l’inclusion ou l’exclusion des voyages professionnels ;
l’obligation de paiement avec la carte ;
les plafonds par sinistre et par année, ainsi que les franchises ;
les exclusions et le délai de déclaration.
Faut-il compléter l’assurance de votre carte Mastercard ?
Même haut de gamme, les garanties d’une carte ne remplacent pas les assurances qui protègent votre activité professionnelle.
Aucune carte bancaire, Mastercard ou Visa, ne prend en charge :
les dommages que vous causez à vos clients, qui relèvent de la responsabilité civile professionnelle ;
les sinistres touchant vos locaux ou votre stock, couverts par une assurance multirisque ;
votre perte de revenus en cas d’arrêt de travail durable, qui relève de la prévoyance ;
la prise en charge de vos honoraires d’avocat dans un litige, qui relève d’une protection juridique entreprise.
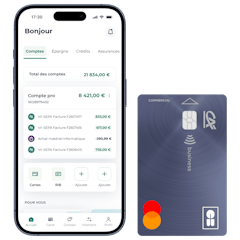
Achats, voyage, protection au quotidien : découvrez les services d'assurances et d'assistances inclus dans nos offres.